
 του Κώστα Μυλωνά, Research Engineer – Energy Systems | MSc Energy Science & Technology, Επιστημονικού συνεργάτη ΕΝΑ -Ανάλυση στο Ινστιτούτο ΕΝΑ
Λόγω του σχεδόν μηδενικού οριακού κόστους λειτουργίας τους, οι ΑΠΕ ασκούν καθοδική πίεση στις χονδρεμπορικές τιμές και προσφέρουν τη δυνατότητα για φθηνότερη ηλεκτρική ενέργεια. Ωστόσο, το όφελος αυτό δεν έχει φτάσει στους καταναλωτές. Το 2025 το 18,1% του πληθυσμού αδυνατούσε να θερμάνει επαρκώς την κατοικία του, έναντι 8,8% στην ΕΕ, ενώ το 31,9% είχε ληξιπρόθεσμες οφειλές σε λογαριασμούς κοινής ωφέλειας, έναντι 7,0% [2].
Η ανάλυση των δημόσιων δεδομένων της αγοράς για την περίοδο 2019-2026 δείχνει ότι η απόκλιση αυτή δεν οφείλεται στην τεχνολογία των ΑΠΕ, αλλά σε ένα μη ορθολογικό πλαίσιο λειτουργίας της αγοράς, στην απουσία ενεργειακού σχεδιασμού και στην ανεπαρκή εποπτεία του συστήματος [1]. Τέσσερα ευρήματα τεκμηριώνουν αυτή τη διαπίστωση.
1. Η εξάρτηση από το φυσικό αέριο περιορίζει το όφελος των ΑΠΕ
Στο ευρωπαϊκό Target Model, που εφαρμόζεται στην Ελλάδα από τον Νοέμβριο του 2020, η προημερήσια αγορά λειτουργεί με ενιαία οριακή τιμολόγηση. Σε κάθε περίοδο συναλλαγών, η ακριβότερη προσφορά που απαιτείται για την κάλυψη της ζήτησης, η επονομαζόμενη «οριακή» προσφορά, καθορίζει την τιμή που λαμβάνουν όλοι οι παραγωγοί. Στην Ελλάδα, η οριακή προσφορά προέρχεται συχνά από μονάδα φυσικού αερίου, οπότε και η ενέργεια των ΑΠΕ αποζημιώνεται με όρους φυσικού αερίου. Το πρόβλημα δεν είναι ο κανόνας καθαυτός, αλλά ο συνδυασμός του με μεγάλη εξάρτηση από το φυσικό αέριο. Όσο το αέριο ορίζει συχνά την τιμή, το χαμηλό κόστος των ΑΠΕ γίνεται υπερέσοδο αντί για φθηνότερο ρεύμα. Κάθε αύξηση κατά €1/MWh στην τιμή του φυσικού αερίου συνδέεται με αύξηση περίπου €1,66/MWh στη χονδρεμπορική τιμή ηλεκτρικής ενέργειας [1].
Τον Αύγουστο του 2022, στην κορύφωση της ενεργειακής κρίσης, όταν η τιμή του φυσικού αερίου στην Ευρώπη άγγιξε ιστορικό υψηλό, η μέση μηνιαία χονδρεμπορική τιμή έφτασε τα €436/MWh και τον Ιούνιο του 2026 είχε υποχωρήσει στα €92/MWh [3]. Σύμφωνα με οικονομετρική μελέτη [1], όπως αποτυπώνεται στο Σχήμα 1, από τη μείωση των €344/MWh τα €318/MWh αποδίδονται στην αποκλιμάκωση της τιμής του φυσικού αερίου και μόλις τα €22/MWh, περίπου 6%, στην περαιτέρω διείσδυση των ΑΠΕ. Τα υπόλοιπα περίπου €4/MWh αφορούν την τιμή των δικαιωμάτων εκπομπών, τη ζήτηση και τις εισαγωγές. Η συμβολή των ΑΠΕ είναι πραγματική, αλλά σχεδόν δεκαπέντε φορές μικρότερη από εκείνη του φυσικού αερίου.
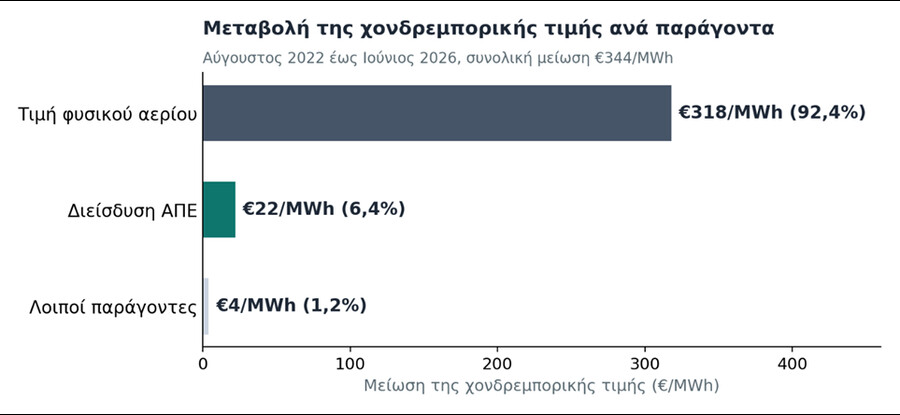
Σχήμα 1: Συμβολή της τιμής του φυσικού αερίου, της διείσδυσης των ΑΠΕ και των λοιπών παραγόντων στη μεταβολή της χονδρεμπορικής τιμής μεταξύ Αυγούστου 2022 και Ιουνίου 2026 (€/MWh).
2. Περικοπές ΑΠΕ και έλλειμμα σχεδιασμού
Η ηλιακή παραγωγή κορυφώνεται τις μεσημεριανές ώρες. Το 2025 η μέση χονδρεμπορική τιμή ήταν €56/MWh μεταξύ 10:00 και 16:00 και €158/MWh μεταξύ 18:00 και 23:00 [1]. Όταν η παραγωγή των ΑΠΕ υπερβαίνει τη δυνατότητα απορρόφησης του συστήματος, ο Ανεξάρτητος Διαχειριστής Μεταφοράς Ηλεκτρικής Ενέργειας (ΑΔΜΗΕ) περιορίζει την παραγωγή των σταθμών. Οι περικοπές αυτές αντιστοιχούν σε καθαρή ενέργεια σχεδόν μηδενικού κόστους που δεν αξιοποιείται.
Οι περικοπές ανήλθαν σε 228 GWh το 2023, σε 899 GWh το 2024 και σε 1.867 GWh το 2025 [4], [5], δηλαδή σε 4,0% και 8,5% της αιολικής και ηλιακής παραγωγής των δύο τελευταίων ετών [1]. Το πρώτο εξάμηνο του 2026 έφτασαν ήδη τις 1.601 GWh, ή 13% της αντίστοιχης παραγωγής, όπως φαίνεται στο Σχήμα 2. Χαρακτηριστικά, το 2025 η αύξηση των περικοπών ήταν σχεδόν ίση με την αύξηση της παραγωγής ΑΠΕ. Η εξέλιξη αυτή δεν οφείλεται στις ΑΠΕ, αλλά στην καθυστέρηση της αποθήκευσης, των δικτύων και των διασυνδέσεων. Αυτές είναι οι υποδομές που αξιοποιούν την πλεονάζουσα ενέργεια. Η αποθήκευση τη μετατοπίζει από το μεσημέρι στις βραδινές ώρες, τα δίκτυα τη μεταφέρουν στις περιοχές κατανάλωσης και οι διασυνδέσεις επιτρέπουν την εξαγωγή της. Οι υποδομές αυτές όμως αναπτύχθηκαν πολύ πιο αργά από τις ΑΠΕ. Ένα φωτοβολταϊκό πάρκο κατασκευάζεται σε λίγους μήνες, ενώ μια νέα γραμμή μεταφοράς χρειάζεται χρόνια. Όσο για την αποθήκευση, οι πρώτες μεγάλες μπαταρίες τέθηκαν σε λειτουργία μόλις τον Απρίλιο του 2026, όταν οι περικοπές είχαν ήδη φτάσει σε ρεκόρ. Η συμβολή τους φάνηκε γρήγορα, αφού τον Σεπτέμβριο απέτρεψαν ήδη σχεδόν το ένα πέμπτο των μηνιαίων περικοπών [4].
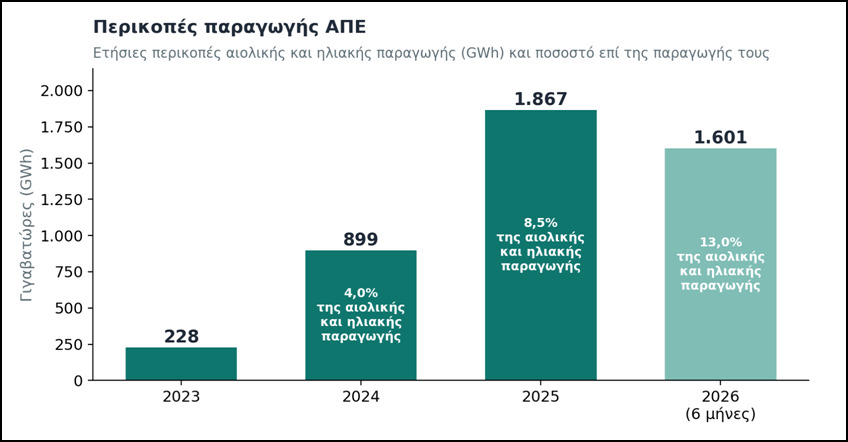
Σχήμα 2: Εκτιμώμενες ετήσιες περικοπές της παραγωγής αιολικών και φωτοβολταϊκών σταθμών (GWh) και ποσοστό τους επί της αιολικής και ηλιακής παραγωγής, 2023 έως πρώτο εξάμηνο 2026.
3. Το κόστος εξισορρόπησης μετακυλίεται στους καταναλωτές
Η λειτουργία του συστήματος απαιτεί σε κάθε στιγμή ισοζύγιο παραγωγής και κατανάλωσης, το οποίο διασφαλίζεται μέσω της αγοράς εξισορρόπησης. Σε αυτήν, ο ΑΔΜΗΕ αποζημιώνει μονάδες, κυρίως φυσικού αερίου, για να αυξομειώνουν την παραγωγή τους ή για να παραμένουν σε εφεδρεία. Χωρίς επαρκή αποθήκευση, η απότομη μετάβαση από τη μεσημεριανή παραγωγή στη βραδινή αιχμή αυξάνει τις ανάγκες εξισορρόπησης. Το κόστος τους καταλήγει, μέσω χρεώσεων επί της κατανάλωσης, στους λογαριασμούς όλων των καταναλωτών.
Μετά από μια προσωρινή υποχώρηση το 2023, οι χρεώσεις εξισορρόπησης αυξάνονται σταθερά, από €489 εκατ. το 2023 σε €729 εκατ. το 2024 και σε €922 εκατ. το 2025, όπως φαίνεται στο Σχήμα 3 [1], [6]. Το ποσό του 2025 είναι 61% υψηλότερο από εκείνο του 2022, της χρονιάς αιχμής της ενεργειακής κρίσης, παρότι το φυσικό αέριο ήταν τότε πολύ ακριβότερο. Η άνοδος επομένως δεν εξηγείται από το κόστος του καυσίμου. Συνδέεται με τον όγκο των αναγκών εξισορρόπησης, που μεγαλώνει όσο η αποθήκευση υστερεί σε σχέση με την ανάπτυξη των ΑΠΕ, και με τους κανόνες με τους οποίους αμείβονται οι μονάδες, κυρίως φυσικού αερίου, που τις καλύπτουν. Τον Ιούλιο του 2025 καταγράφηκε το υψηλότερο μηνιαίο ποσό από την έναρξη εφαρμογής του Target Model, €99 εκατ., ενώ το πρώτο εξάμηνο του 2026 οι χρεώσεις αυξάνονταν κάθε μήνα, από €46 εκατ. τον Ιανουάριο σε €89 εκατ. τον Ιούνιο.
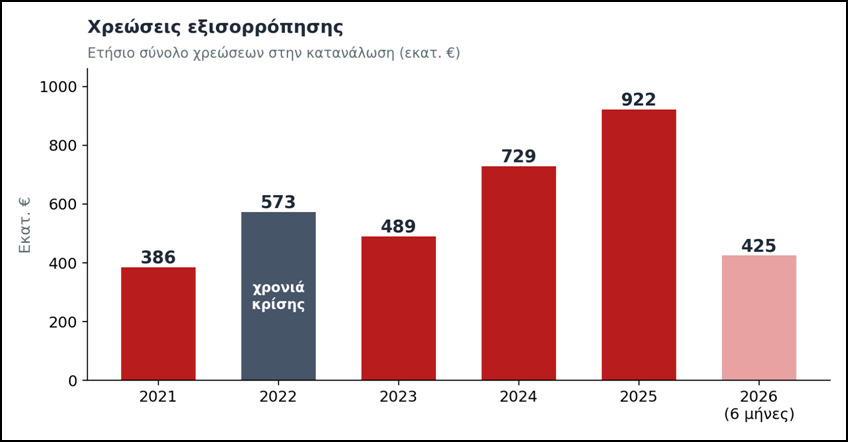
Σχήμα 3: Ετήσιες χρεώσεις εξισορρόπησης επί της κατανάλωσης (εκατ. €), 2021 έως πρώτο εξάμηνο 2026.
4. Η ασύμμετρη μετακύλιση των τιμών στη λιανική
Η λιανική αγορά παραμένει συγκεντρωμένη σε λίγους καθετοποιημένους ομίλους, με περιορισμένη κινητικότητα των καταναλωτών. Το 2026 η ΔΕΗ προμήθευε περίπου τη μισή ενέργεια της λιανικής, και μαζί με την Protergia, την ΗΡΩΝ, την Enerwave και την NRG πάνω από το 90% [7]. Η κινητικότητα των νοικοκυριών είναι ακόμη πιο περιορισμένη, αφού η ΔΕΗ εξυπηρετεί περίπου το 70% των παροχών, ποσοστό πρακτικά αμετάβλητο από το 2024 [8]. Στο περιβάλλον αυτό, η λιανική τιμή ακολούθησε τη χονδρεμπορική στην άνοδο της κρίσης, όχι όμως και στην αποκλιμάκωση. Μεταξύ του δεύτερου εξαμήνου του 2023 και του δεύτερου εξαμήνου του 2025 η μέση χονδρεμπορική τιμή υποχώρησε από €107/MWh σε €99/MWh. Την ίδια περίοδο, η λιανική τιμή για τα νοικοκυριά, χωρίς φόρους και τέλη, αυξήθηκε από €190/MWh σε €195/MWh [2], [3]. Ακόμη και στο πρώτο εξάμηνο του 2024, όταν η χονδρεμπορική έπεσε στα €79/MWh, η λιανική παρέμεινε στα €189/MWh, έναντι περίπου €124/MWh πριν από την κρίση.
Όπως αποτυπώνεται στο Σχήμα 4, η διαφορά λιανικής και χονδρεμπορικής τιμής διευρύνθηκε από €68/MWh κατά μέσο όρο πριν από την κρίση σε €89/MWh μετά από αυτήν. Η διαφορά αυτή περιλαμβάνει τα περιθώρια κέρδους των προμηθευτών, καθώς και άλλα κόστη, όπως τις χρεώσεις δικτύου και τα κόστη εξισορρόπησης. Στο ίδιο σχήμα, η λιανική τιμή του 2022 εμφανίζεται πολύ υψηλή, γιατί δείχνει την τιμή πριν από τις κρατικές επιδοτήσεις. Τα νοικοκυριά πλήρωσαν τελικά λιγότερα, γιατί οι επιδοτήσεις του Ταμείου Ενεργειακής Μετάβασης αφαιρούνταν από τους λογαριασμούς. Έτσι, μεγάλο μέρος του κόστους της κρίσης το ανέλαβε ο κρατικός προϋπολογισμός.
Μια αγορά όπου οι τιμές αυξάνονται άμεσα, αλλά δεν μειώνονται όταν υποχωρεί το κόστος προμήθειας εμφανίζει χαρακτηριστικά περιορισμένου ανταγωνισμού και φαινόμενα που παραπέμπουν σε ολιγοπωλιακή διάρθρωση της αγοράς. Η απουσία ουσιαστικής εποπτείας αφήνει περιθώρια υπέρμετρης κερδοφορίας εις βάρος των καταναλωτών. Ο έκτακτος μηχανισμός ανάκτησης υπερεσόδων του 2022 έληξε και απουσιάζει σήμερα σταθερό πλαίσιο που να διασφαλίζει ότι οι μειώσεις της χονδρεμπορικής τιμής μεταφέρονται στη λιανική.
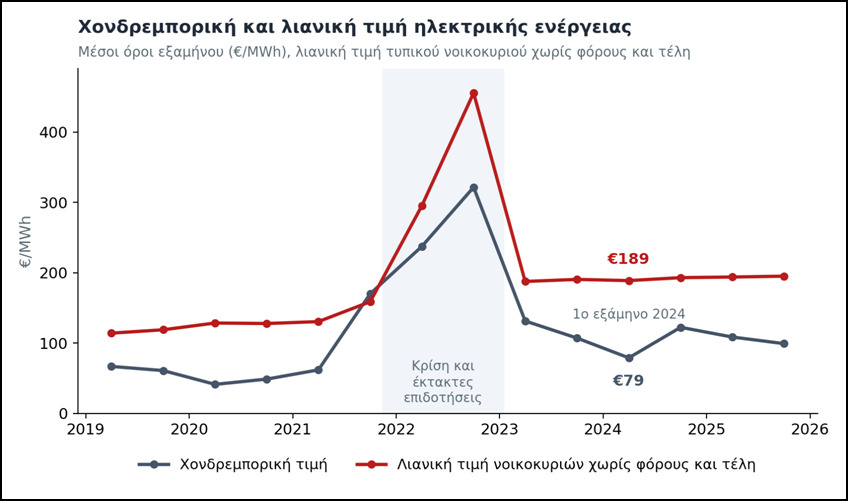
Σχήμα 4: Εξαμηνιαία μέση χονδρεμπορική τιμή και λιανική τιμή οικιακών καταναλωτών χωρίς φόρους και τέλη (€/MWh), 2019 έως 2025.
Προτάσεις για μια κοινωνικά δίκαιη μετάβαση
Μια δίκαιη πράσινη μετάβαση απαιτεί αλλαγή των κανόνων που καθορίζουν ποιος καρπώνεται το όφελος των ΑΠΕ. Ένα πρώτο βήμα έγινε με την ευρωπαϊκή μεταρρύθμιση της αγοράς ηλεκτρισμού του 2024 [9], που δίνει στα κράτη μέλη εργαλεία για να μειώσουν την εξάρτηση των λογαριασμών από την τιμή του φυσικού αερίου. Κεντρικό ρόλο ανάμεσα σε αυτά έχουν τα μακροχρόνια συμβόλαια. Από τον Ιούλιο του 2027, η άμεση στήριξη ορισμένων νέων μονάδων ΑΠΕ θα γίνεται υποχρεωτικά με αμφίδρομα Συμβόλαια Διαφοράς (two-way CfDs) ή ισοδύναμα σχήματα, με έσοδα που προορίζονται για τους καταναλωτές, ενώ ενθαρρύνονται και τα μακροχρόνια διμερή συμβόλαια αγοραπωλησίας ενέργειας (PPAs) με κρατικές εγγυήσεις. Η μεταρρύθμιση στηρίζει επίσης την αποθήκευση, τον ενεργειακό διαμοιρασμό και την προστασία των ευάλωτων καταναλωτών, αφήνοντας όμως την εφαρμογή τους σε μεγάλο βαθμό στα κράτη μέλη. Αξιοποιώντας αυτά τα εργαλεία, και σε συνέχεια προηγούμενης μελέτης του ΕΝΑ [10], προτείνουμε πέντε αλληλοσυμπληρούμενα μέτρα:
- Πρώτον, την ανάπτυξη δημόσιας δεξαμενής μακροχρόνιων συμβολαίων με παραγωγούς ΑΠΕ, μέσω αμφίδρομων Συμβολαίων Διαφοράς και PPAs. Η δεξαμενή θα διαθέτει την πράσινη ενέργεια κατά προτεραιότητα σε νοικοκυριά και μικρομεσαίες επιχειρήσεις στο μέσο κόστος παραγωγής της.
- Δεύτερον, τη δημιουργία μόνιμου μηχανισμού που θα επιστρέφει στην κοινωνία τα υπερέσοδα των υφιστάμενων μονάδων χαμηλού κόστους, όταν την τιμή την καθορίζει το φυσικό αέριο. Ο μηχανισμός συμπληρώνει τα αμφίδρομα Συμβόλαια Διαφοράς, τα οποία επιστρέφουν τα υπερέσοδα μόνο για τις νέες μονάδες που θα στηρίζονται από το 2027. Παράλληλα, μια ενισχυμένη Ρυθμιστική Αρχή Αποβλήτων, Ενέργειας και Υδάτων (ΡΑΑΕΥ) θα ελέγχει αν οι μειώσεις της χονδρεμπορικής τιμής φτάνουν στους λογαριασμούς. Η πρόταση περιλαμβάνει επίσης ένα βασικό τιμολόγιο με τιμή που αντανακλά το πραγματικό κόστος, το οποίο θα παρέχεται υποχρεωτικά ως δημόσια υπηρεσία, με κεντρικό ρόλο για τη ΔΕΗ, όπου το Δημόσιο παραμένει ο μεγαλύτερος μέτοχος. Το τιμολόγιο αυτό θα αποτελεί σημείο αναφοράς για τη σύγκριση των προσφορών και θα πιέζει την αγορά να περνά τις μειώσεις στους καταναλωτές.
- Τρίτον, την επιτάχυνση της επέκτασης των δικτύων και των διασυνδέσεων, με σχεδιασμό που προηγείται της ανάπτυξης των ΑΠΕ, μαζί με ταχεία ανάπτυξη της αποθήκευσης μέσω ανταγωνιστικών διαγωνισμών με δημόσια στήριξη και, όπου το επιτρέπει το ενωσιακό δίκαιο, με δημόσια συμμετοχή [11], ώστε να περιοριστούν οι περικοπές και το κόστος εξισορρόπησης.
- Τέταρτον, την ενίσχυση των ενεργειακών κοινοτήτων πολιτών και δήμων, με δεσμευμένο ηλεκτρικό χώρο και προτεραιότητα σύνδεσης στο δίκτυο. Μέσω του ενεργειακού διαμοιρασμού, τα νοικοκυριά θα μπορούν να καταναλώνουν τη φθηνή ενέργεια που παράγεται στην περιοχή τους τις μεσημεριανές ώρες. Η στήριξη θα αφορά κοινότητες με πραγματική συμμετοχή και έλεγχο από τους πολίτες, ώστε ο θεσμός να υπηρετεί τον αρχικό του σκοπό. Έτσι μέρος της αξίας των ΑΠΕ θα μένει στις τοπικές κοινωνίες και θα ενισχύεται η αποδοχή των έργων.
- Πέμπτον, την ενίσχυση του Κοινωνικού Οικιακού Τιμολογίου (ΚΟΤ). Σήμερα το κόστος του καλύπτεται από τις χρεώσεις Υπηρεσιών Κοινής Ωφέλειας (ΥΚΩ), που πληρώνουν οι υπόλοιποι καταναλωτές. Προτείνουμε να χρηματοδοτείται από τα υπερέσοδα που θα ανακτώνται μέσω του μηχανισμού της δεύτερης πρότασης, ώστε το κόστος προστασίας των ευάλωτων να βαραίνει όσους ωφελούνται από τους σημερινούς κανόνες.
Η ελληνική εμπειρία δείχνει ότι η ταχύτητα εγκατάστασης νέων σταθμών ΑΠΕ δεν αρκεί από μόνη της για τη μετάβαση σε ένα νέο μοντέλο παραγωγής καθαρής ενέργειας με όρους δικαιοσύνης. Απαιτείται ένα πλαίσιο αγοράς που θα μετατρέπει το χαμηλό κόστος των ΑΠΕ σε χαμηλότερους λογαριασμούς για όλους, αντιμετωπίζοντας την ενέργεια ως κοινωνικό αγαθό και όχι ως πεδίο κερδοσκοπίας για λίγους. Μόνο έτσι η μετάβαση θα είναι όχι μόνο πράσινη, αλλά και δίκαιη.
Αναφορές
[1] Mylonas, C., Petrou, S., & Eustathopoulos, Y. (2026). Liberalized Energy Markets and the Limits of a Just Green Transition: Greece’s Electricity Target Model after the Energy Crisis. 32nd Annual EuroMemo Conference, Oxford Brookes University, 10-12 September 2026. https://euromemo.eu/wp-content/uploads/2026/09/euromemo_paper.docx (κώδικας και δεδομένα της ανάλυσης: https://github.com/kosmylo/euromemo)
[2] Eurostat (2026). Electricity prices for household consumers (nrg_pc_204), Inability to keep home adequately warm (ilc_mdes01), Arrears on utility bills (ilc_mdes07). https://ec.europa.eu/eurostat/data/database
[3] ENTSO-E (2026). Transparency Platform. https://transparency.entsoe.eu/
[4] The Green Tank (2025, 2026). Trends in electricity production. https://thegreentank.gr/en/trends_electricity_en/
[5] ΡΑΑΕΥ (2026). Energy Surplus / RES Curtailments. https://www.raaey.gr/energeia/en/market-monitoring/greek-wholesale-electricity-markets/electricity-prices-statistics/energysurplus-en/
[6] ΑΔΜΗΕ (2026). Μεσοσταθμική Τιμή Αγοράς Ηλεκτρικής Ενέργειας στο Διασυνδεδεμένο Σύστημα, μηνιαία δελτία Νοεμβρίου 2020 έως Ιουνίου 2026. https://www.admie.gr/agora/enimerotika-deltia/mesostathmiki-timi-agoras
[7] Ελληνικό Χρηματιστήριο Ενέργειας (2026). Electricity Day-Ahead, Intraday, Derivatives and NGAS Markets Monthly Report, Σεπτέμβριος 2026. https://www.enexgroup.gr/markets-reports
[8] The Green Tank (2026). Τάσεις στη λιανική αγορά ηλεκτρισμού της Ελλάδας, Μάιος 2026. https://thegreentank.gr/wp-content/uploads/2026/05/Report_Retail_Prices_final_EL.pdf
[9] Κανονισμός (ΕΕ) 2024/1747 και Οδηγία (ΕΕ) 2024/1711 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, της 13ης Ιουνίου 2024, για τη βελτίωση του σχεδιασμού της αγοράς ηλεκτρικής ενέργειας της Ένωσης. https://eur-lex.europa.eu/eli/reg/2024/1747/oj και https://eur-lex.europa.eu/eli/dir/2024/1711/oj
[10] Μυλωνάς, Κ. (2026). Από την Ολιγοπωλιακή Αγορά στην Κοινωνικά Δίκαιη Ενέργεια: Θεσμικές Μεταρρυθμίσεις στο Πλαίσιο του Target Model. Παρατηρητήριο Βιώσιμης Ανάπτυξης, Ινστιτούτο Εναλλακτικών Πολιτικών (ΕΝΑ). https://enainstitute.org/publication/apo-tin-oligopoliaki-agora-stin-koinonika-dikaii-energeia-thesmikes-metarrythmiseis-sto-plaisio-tou-target-model/
[11] Οδηγία (ΕΕ) 2019/944 του Ευρωπαϊκού Κοινοβουλίου και του Συμβουλίου, της 5ης Ιουνίου 2019, σχετικά με τους κοινούς κανόνες για την εσωτερική αγορά ηλεκτρικής ενέργειας, άρθρα 36 και 54. https://eur-lex.europa.eu/eli/dir/2019/944/oj