
Για τους νεότερους ακούγεται σχεδόν σαν κατάλοιπο μιας οικονομίας που δεν υπάρχει πια.
Κι όμως, καθώς η στεγαστική κρίση μετατρέπεται σε ένα από τα μεγαλύτερα κοινωνικά προβλήματα της Ευρώπης, το ερώτημα επιστρέφει: μπορεί το κράτος να αφήσει την αγορά των ενοικίων απολύτως ελεύθερη όταν ένα ολοένα μεγαλύτερο τμήμα του εισοδήματος των πολιτών κατευθύνεται στη στέγη;
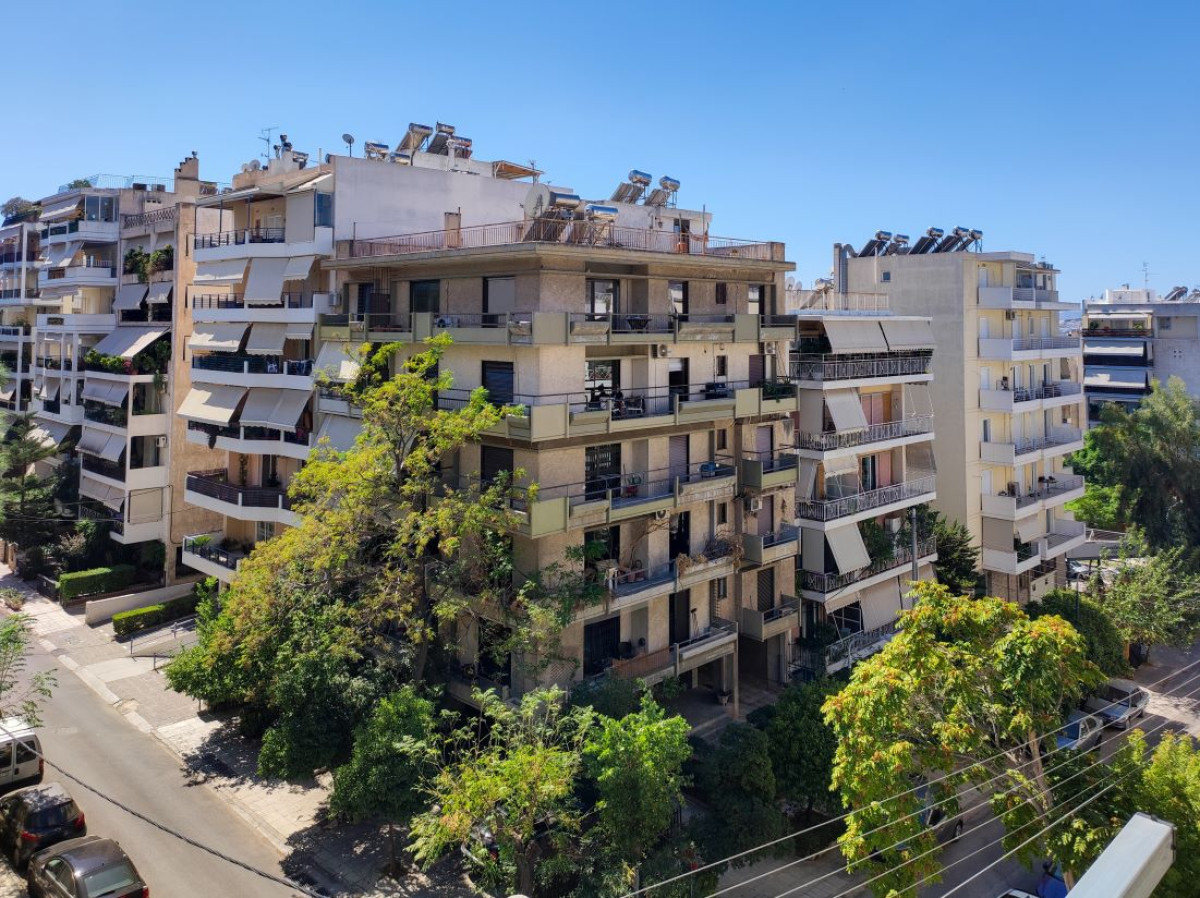
Στην Ελλάδα τα στοιχεία είναι αποκαλυπτικά. Το 2024 τα νοικοκυριά διέθεσαν κατά μέσο όρο το 36% του διαθέσιμου εισοδήματός τους για τη στέγαση, έναντι 19% στην Ευρωπαϊκή Ένωση. Σχεδόν τρία στα δέκα νοικοκυριά βρίσκονταν μάλιστα πάνω από το όριο του 40% του εισοδήματος. Η στέγη έχει πάψει έτσι να είναι απλώς μία ακόμη οικογενειακή δαπάνη.
Για να καταλάβουμε τι σήμαινε στην πράξη το παλιό ενοικιοστάσιο, αρκεί να δούμε πώς λειτουργούσε το σύστημα. Από τη δεκαετία του 1970 το κράτος επέβαλε αγορανομικό έλεγχο στα μισθώματα των κατοικιών και καθιέρωσε την έννοια του «θεμιτού μισθώματος». Για τις ήδη μισθωμένες κατοικίες, ως βάση λαμβανόταν το μίσθωμα που καταβαλλόταν κατά την έναρξη του μέτρου, ενώ οι αυξήσεις δεν μπορούσαν πλέον να καθορίζονται ελεύθερα από την αγορά. Το κράτος όριζε τα επιτρεπόμενα ποσοστά αυξήσεων, με το σύστημα να παρατείνεται και να τροποποιείται τα επόμενα χρόνια.
Έτσι, για αρκετά χρόνια το ενοίκιο μιας κατοικίας δεν αποτελούσε απλώς αποτέλεσμα της συμφωνίας ιδιοκτήτη και ενοικιαστή. Υπήρχε ένα θεσμικό «ταβάνι» στις αυξήσεις και, σε περίπτωση υπέρβασης του «θεμιτού μισθώματος», ο νόμος προέβλεπε ακόμη και κυρώσεις. Το καθεστώς συνέχισε να ισχύει μέχρι τις αρχές της δεκαετίας του 1990, οπότε και άρχισε η σταδιακή απελευθέρωση των νέων μισθωμάτων.
Δεν ήταν ένα σύστημα χωρίς προβλήματα, αλλά δείχνει ότι η πολιτεία είχε δεχθεί την αρχή πως η κατοικία δεν μπορεί να αντιμετωπίζεται αποκλειστικά ως μια οποιαδήποτε εμπορική συναλλαγή.
Σήμερα η συζήτηση επιστρέφει, αλλά με διαφορετικούς όρους. Και η Ισπανία έχει ήδη κάνει την αρχή .Ο ισπανικός νόμος του 2023 προβλέπει εθνικό όριο στις ετήσιες αυξήσεις των υφιστάμενων μισθώσεων και από το 2025 χρησιμοποιείται ειδικός δείκτης αναπροσαρμογής. Παράλληλα, στις λεγόμενες «ζώνες στεγαστικής πίεσης» επιβάλλονται πρόσθετοι περιορισμοί. Για τους μεγάλους ιδιοκτήτες οι νέες μισθώσεις συνδέονται με τον επίσημο δείκτη αναφοράς, ενώ για τους μικρότερους ισχύουν περιορισμοί σε σχέση με το προηγούμενο μίσθωμα.
Η Ισπανία δεν περιορίζεται στα πλαφόν. Προχωρά παράλληλα σε δημόσια και οικονομικά μέτρα για αύξηση της προσφοράς κατοικιών, μεταξύ άλλων μέσω της Casa 47, δημόσιας στεγαστικής δομής, αξιοποίησης δημόσιας γης και νέου κρατικού προγράμματος κατοικίας 2026-2030 ύψους 7 δισ. ευρώ.
Παρόλα αυτά το πρόβλημα στην χώρα της Ιβηρικής δεν λύθηκε, ίσως και να οξύνθηκε. Αυτό τουλάχιστον δείχνουν και οι πρόσφατες διαδηλώσεις κατά των εξώσεων. Και εδώ βρίσκεται ένα ενδιαφέρον σημείο: η άποψη του ΔΝΤ που ναι μεν δεν απορρίπτει την ανάγκη αντιμετώπισης της στεγαστικής κρίσης, αλλά προειδοποιεί για τις συνέπειες των ενοικιοστασίων. Στην έκθεσή του για την Ισπανία αναφέρει ότι οι μελέτες για την Καταλονία δείχνουν μείωση των ενοικίων περίπου 4%-6%, αλλά ταυτόχρονα μείωση των νέων διαθέσιμων κατοικιών προς ενοικίαση κατά περίπου 15%-30%, ανάλογα με τη μελέτη. Για τον λόγο αυτό θεωρεί ότι οι περιορισμοί πρέπει να είναι προσωρινοί και να συνδέονται με συγκεκριμένα μέτρα αύξησης της προσφοράς.
Άρα το πραγματικό δίλημμα δεν είναι απλώς «ενοικιοστάσιο ή ελεύθερη αγορά». Είναι αν μπορεί να υπάρξει ένα σύγχρονο μοντέλο που να συγκρατεί τις ακραίες αυξήσεις χωρίς να εξαφανίζει σπίτια από την αγορά. Η ιστορία της Ελλάδας δείχνει ότι η κρατική παρέμβαση δεν είναι κάτι πρωτοφανές. Η Ισπανία δείχνει ότι εφαρμόζεται ήδη. Και το ΔΝΤ υπενθυμίζει ότι χωρίς περισσότερα σπίτια, κανένα πλαφόν δεν μπορεί από μόνο του να λύσει τη στεγαστική κρίση.
Με τα ελληνικά νοικοκυριά να δαπανούν για στέγαση σχεδόν το διπλάσιο ποσοστό εισοδήματος από τον μέσο όρο της ΕΕ, η συζήτηση για ένα «ενοικιοστάσιο 2.0» δεν είναι πλέον ιστορική αναδρομή. Είναι ένα ερώτημα για το πώς μπορεί να συνδυαστεί η προστασία του ενοικιαστή με την ανάγκη να παραμείνουν αρκετά σπίτια στην αγορά.